2023年中国医药产品进出口贸易概况与医疗器械贸易分析
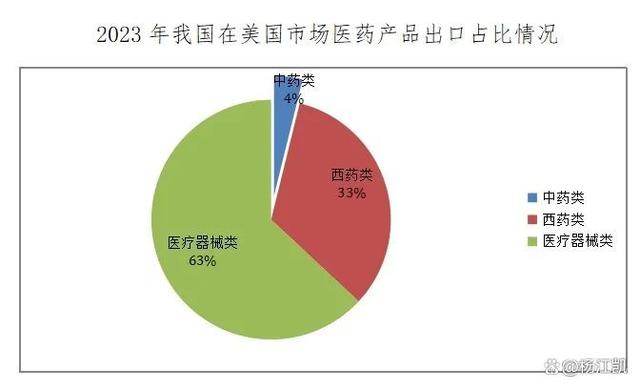
2023年,中国与全球医药产品进出口贸易额达到1953.65亿美元,在全球医药供应链中继续保持重要地位。其中,医疗器械贸易作为医药产品贸易的重要组成部分,呈现出规模稳定、结构优化、区域分化明显等特征,成为观察中国医药外贸韧性与升级趋势的关键窗口。
一、总体贸易格局
2023年,受全球需求周期调整、部分产品价格回落以及地缘政治与供应链重构等因素影响,中国医药产品进出口贸易总体承压运行,但仍保持在较高规模水平,总额达1953.65亿美元。从结构看,西药类、医疗器械类与中药类构成三大板块,其中医疗器械贸易依托完整的产业配套、较强的制造能力和持续提升的产品质量,继续发挥“压舱石”作用。
二、医疗器械贸易的主要特征
(一)出口规模保持韧性,进口趋于平稳
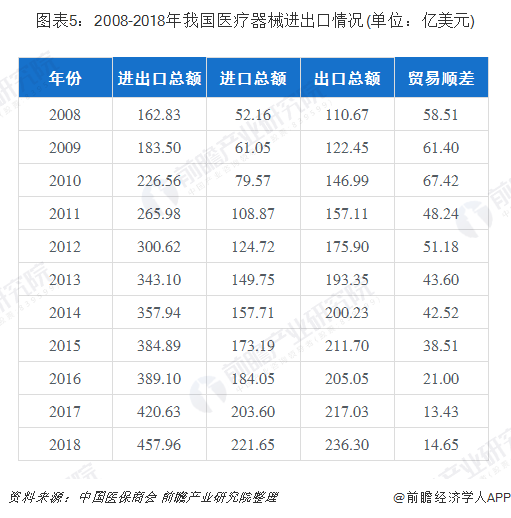
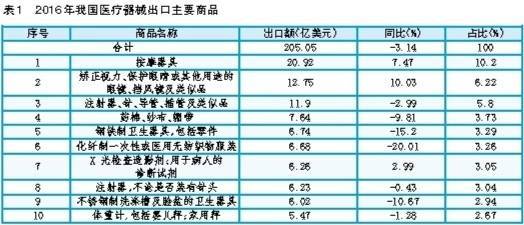
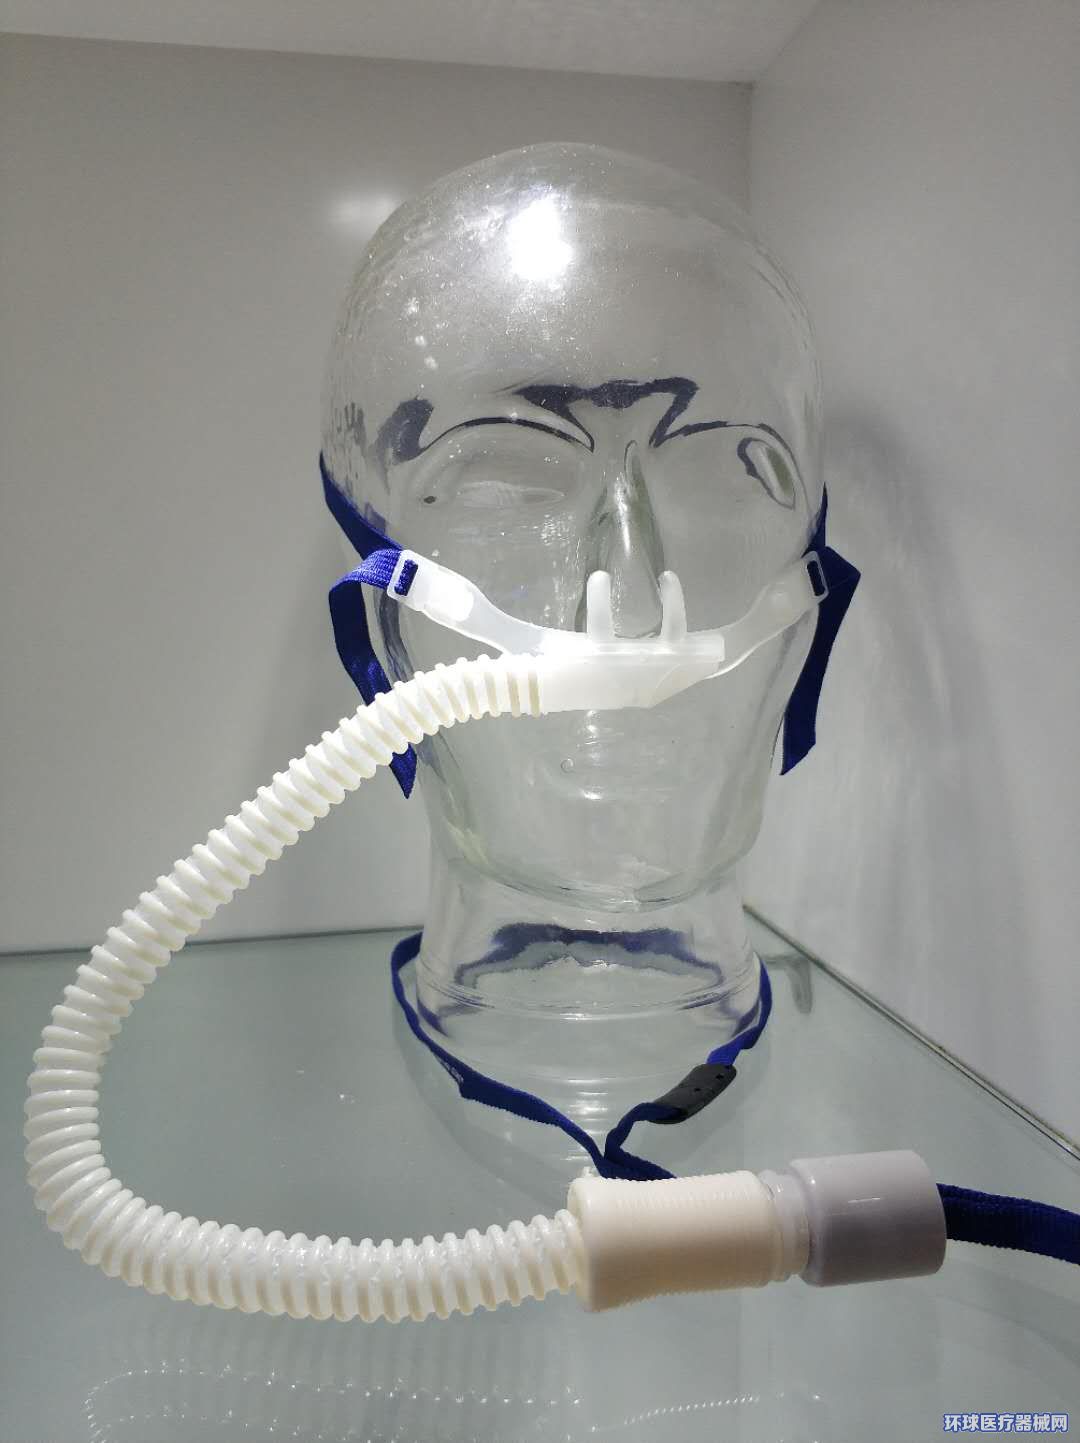
2023年,中国医疗器械出口在口罩、防护服等防疫物资需求回落之后,逐步回归常态化结构,常规诊疗设备、医用耗材、康复器械、家用医疗设备等品类成为出口主力。进口方面,高端影像设备、精密诊断仪器、高值医用耗材等仍保持一定规模,但受国内医疗设备更新节奏、集采推进和国产替代加速影响,进口增速总体趋稳。
(二)产品结构持续优化
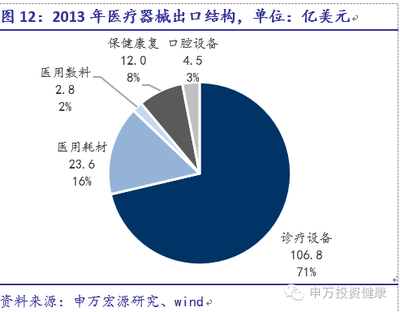
从出口结构看,一次性医用耗材、医用敷料、注射器等传统优势产品保持较大出口体量;监护仪、超声诊断设备、体外诊断试剂、康复辅具等技术含量较高的产品出口占比逐步提升。国产医疗器械在性价比、交付能力和定制化服务方面的优势进一步显现。从进口结构看,超导磁共振、高端内窥镜、部分高值植入类耗材等仍是进口重点,反映出国内高端产品供给能力仍有提升空间。
(三)市场分布多元,新兴市场贡献上升
2023年,中国医疗器械出口市场继续呈现多元化态势。美国、欧盟、日本等传统市场仍是重要出口目的地,但受需求变化和贸易政策影响,增速有所分化。与此东盟、中东、拉美、非洲等新兴市场对中国医疗器械的进口需求保持增长,尤其是在基础医疗设备、耗材和家用健康产品领域,性价比优势推动出口份额提升。
(四)国产替代与集采政策影响加深
国内层面,带量采购持续扩围至医疗器械领域,覆盖品种以高值医用耗材为主,如冠脉支架、人工关节、骨科耗材等。集采在压低终端价格、提升可及性的也推动行业集中度上升,加速中小低端产能出清,促使企业向创新、高值和国际化方向转型。政策层面,国家鼓励医疗器械创新与国产化的导向明确,创新医疗器械审评审批通道持续优化,国产替代进程在影像、体外诊断、内窥镜、心血管介入等领域加快。
(五)贸易环境中的挑战与机遇并存
挑战方面,全球经济增长放缓、部分市场需求收缩、贸易保护主义抬头、认证与合规要求提高(如欧盟MDR实施后的合规成本上升)等因素,对外贸企业形成压力。机遇方面,全球人口老龄化、慢性病管理需求增长、“一带一路”合作深化以及数字医疗、家用医疗设备需求扩展,为中国医疗器械贸易提供新的增长空间。
三、趋势展望与建议
中国医疗器械贸易将处于“规模稳定、结构升级、竞争加剧”的阶段。一方面,传统耗材类产品出口面临价格竞争和产能转移压力,企业需通过质量提升、品牌建设和合规能力强化巩固市场份额;另一方面,高端设备、创新器械和整体解决方案的出口有望成为新的增长点。
建议从以下方面着力:一是加快高端产品研发与注册能力建设,提升国产器械在高端市场的可信度与可及性;二是优化国际市场布局,深耕“一带一路”沿线及新兴市场,同时维护传统市场份额;三是强化合规与质量管理体系建设,适应国际法规变化;四是推动企业从单一产品出口向“产品+服务+整体解决方案”模式升级,提升附加值与客户黏性。
2023年中国医药产品进出口贸易在调整中保持稳定,医疗器械贸易在出口结构优化和国产替代加速的双重驱动下继续发挥重要作用。随着创新能力提升和国际市场多元化推进,中国医疗器械贸易有望在高质量发展轨道上实现新突破。