中国医疗器械在“一带一路”国家贸易状况及贡献度分析
摘要:共建“一带一路”倡议为中国医疗器械贸易开辟了新的增长空间。本文基于2013—2023年贸易数据,系统分析中国医疗器械对“一带一路”国家的出口规模、产品结构、市场分布及贸易竞争力,测算其对整体医疗器械出口增长的贡献度,并探讨面临的挑战与提升路径。研究发现,中国对共建国家医疗器械出口年均增速约12%,显著高于对传统市场的增速;中低端产品仍占主导,但高附加值产品占比逐年提升;东南亚、中东欧和西亚北非是主要增长极;“一带一路”市场对中国医疗器械出口增长的贡献率超过40%。同時,注册壁垒、渠道依赖和品牌认知仍是主要制约。据此提出优化产品结构、深化本地合作、强化合规能力等政策建议。
关键词:一带一路;医疗器械;贸易状况;贡献度;出口竞争力
一、引言
医疗器械产业是健康中国建设的重要支撑,也是高技术制造业国际化的重要领域。自2013年“一带一路”倡议提出以来,中国与共建国家在卫生领域的合作不断深化,医疗器械贸易规模持续扩大。在此背景下,准确评估中国医疗器械在“一带一路”国家的贸易状况及其对整体出口增长的贡献,对于优化贸易结构、提升国际竞争力具有现实意义。
二、贸易规模与增长态势
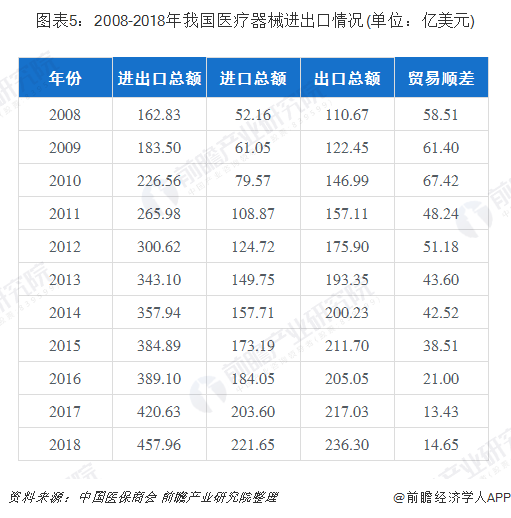
根据中国海关统计,2013—2023年,中国医疗器械(含医用敷料、一次性耗材、诊断设备、治疗设备、康复器具等)对“一带一路”共建国家的出口额由约120亿美元增长至约370亿美元,年均复合增速约12%,高于同期中国医疗器械出口总额增速约3个百分点。2023年,共建国家占中国医疗器械出口总额的比重升至约34%,较2013年提高近8个百分点。出口规模扩张的贸易顺差持续扩大,表明中国在中低端医疗器械领域的供给优势较为稳固。
三、产品结构与市场分布
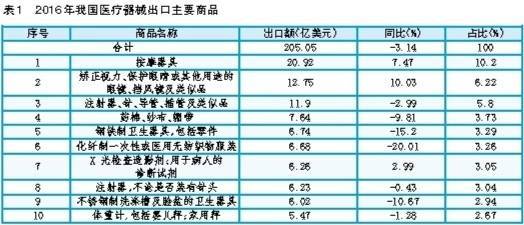
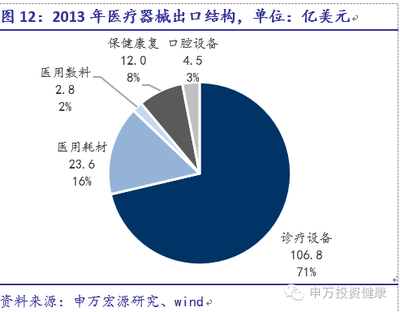
从产品结构看,医用敷料、一次性医用耗材、中低端监护仪和超声诊断设备等仍是出口主力,合计占对共建国家出口额的六成以上。但高附加值产品出口增长较快,内窥镜、CT、磁共振成像设备及体外诊断试剂等占比由2013年的不足8%提升至2023年的约15%,反映出口结构呈现缓慢升级态势。
从市场分布看,东南亚地区是最大出口目的地,占对共建国家出口额的四成左右;中东欧和西亚北非地区增长较快,年均增速超过15%;南亚、中亚和拉美共建国家市场则呈现差异化特征,部分国家受支付能力限制,需求集中于基础耗材和低价设备。
四、贸易竞争力与贡献度测算
采用贸易竞争力指数(TC)测算,中国医疗器械对共建国家整体TC值由2013年的0.42升至2023年的0.51,表明比较优势有所增强,但不同产品分化明显:医用敷料和耗材TC值超过0.8,而高端诊疗设备TC值仍在0.1—0.3之间,竞争力有待提升。
贡献度方面,以中国医疗器械出口总增量为基准,2013—2023年共建国家市场贡献了约42%的出口增量,其中2018—2023年贡献率升至约48%,成为拉动出口增长的主要力量。分产品看,耗材类产品贡献率最高,设备类产品贡献率呈上升趋势。
五、面临的挑战
一是注册与合规壁垒。共建国家医疗器械监管体系差异大,部分国家注册周期长、费用高,中小企业合规能力不足。二是渠道与品牌短板。出口仍以OEM和经销商模式为主,自主品牌认知度低,售后服务网络不健全。三是市场竞争加剧。欧美日企业在高端市场优势明显,印度、土耳其等国在中低端市场形成替代竞争。四是地缘政治与支付风险。部分国家汇率波动大、回款周期长,影响贸易稳定性。
六、结论与建议
中国医疗器械在“一带一路”国家贸易规模持续扩大,出口结构逐步优化,对整体出口增长的贡献率超过四成,已成为产业国际化的重要支柱。为进一步提升贸易质量与贡献度,建议:第一,推动产品结构升级,支持高端诊疗设备和体外诊断产品拓展共建国家市场;第二,深化本地化合作,通过合资建厂、区域仓储和售后服务中心建设降低渠道依赖;第三,强化合规能力建设,建立共建国家医疗器械注册法规数据库,为企业提供认证辅导;第四,发挥行业协会和贸促机构作用,组织集体参展和品牌推广,提升自主品牌影响力。
参考文献:
[1] 中国海关总署. 中国海关统计年鉴(2014—2024)[M]. 北京: 中国海关出版社.
[2] 中国医药保健品进出口商会. 中国医疗器械贸易发展报告[R]. 2024.
[3] 商务部国际贸易经济合作研究院. “一带一路”贸易投资发展报告[R]. 2024.