2016年我国医疗器械进出口贸易承压 现状、成因与应对
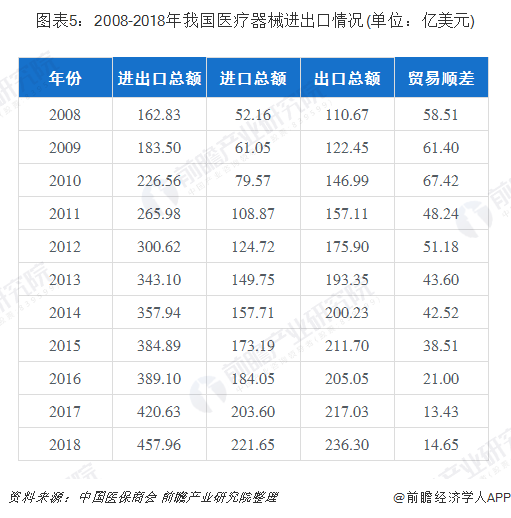
2016年,我国医疗器械进出口贸易在复杂多变的国内外经济环境下承压前行。据海关统计数据,全年医疗器械进出口总额较上年略有下降或仅微幅增长,结束了此前多年的高速增长态势。其中,出口方面受全球需求疲软、贸易保护主义抬头及部分低端产能过剩影响,增速明显放缓甚至出现负增长;进口方面则因国内医疗改革深化、招标采购政策调整及汇率波动等因素,增速亦有所回落。可以说,2016年是我国医疗器械外贸发展进程中一个颇具挑战性的年份。
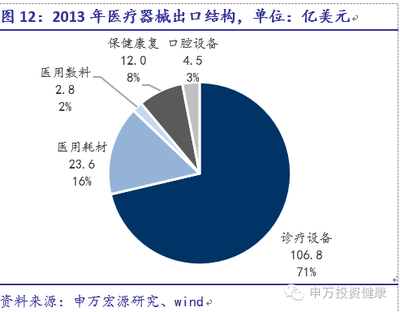
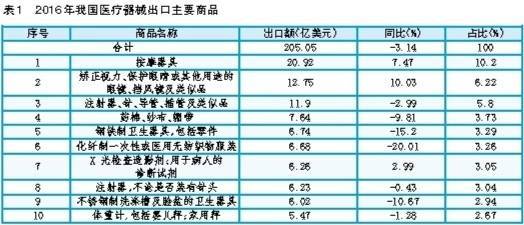
从出口结构看,我国医疗器械出口仍以中低端产品为主,如医用敷料、一次性耗材、按摩器具等,而高端影像设备、植入器械等高附加值产品占比依然偏低。这一结构导致我国医疗器械出口对价格敏感,抗风险能力较弱。部分传统出口市场如美国、欧盟等发达国家经济复苏乏力,拉美、非洲等新兴市场则受大宗商品价格低迷和汇率动荡影响,购买力下降,进一步挤压了我国医疗器械的出口空间。技术性贸易壁垒、注册认证门槛提高、反倾销调查等贸易保护措施也对出口形成制约,部分企业反映订单减少、利润收窄。
进口方面,2016年国内医疗设备采购需求仍保持一定增长,但受制于公立医院改革控费、集中采购降价、医保支付方式调整等政策影响,进口高端设备增速放缓。与此跨国医疗器械企业加快在华本土化生产,部分高端产品转为境内制造,也在一定程度上替代了直接进口。值得注意的是,人民币汇率波动对进口成本产生较大影响,年初汇率大幅波动加剧了企业定价和结算风险。进口贸易虽具韧性,但“高位趋缓”态势已经显现。
横向比较来看,2016年国际医疗器械市场竞争格局发生变化:欧美日企业仍占据高端市场主导地位,但以中国为代表的新兴经济体企业在中低端市场加速拓展;全球医疗器械产业并购整合频繁,创新技术迭代加快,对我国企业既形成压力也提供借鉴。我国医疗器械贸易从高速增长转向中低速增长,既是外部环境使然,也是产业升级过程中必经的调整期,长期向好的基本面并未改变。
面对进出口贸易双重承压,国家层面出台了一系列稳外贸、调结构的政策措施:推动医疗器械创新与审评审批制度改革,加快国产高端装备推广应用;优化出口退税率和通关便利化水平,加大对中小企业开拓国际市场的支持;鼓励企业通过国际认证、海外注册和投资并购等方式深度融入全球产业链。业界则需加快自主创新,提升产品质量和品牌附加值,优化国际市场布局,在巩固传统市场的同时深耕“一带一路”沿线等潜力市场,并积极利用跨境电商、海外仓等新业态拓展渠道,以增强抗风险能力。我国医疗器械外贸有望在结构调整和转型升级中逐步企稳,为全球医疗健康事业贡献更多“中国制造”与“中国创新”力量。